Domain blockerei.de kaufen?
Wir ziehen mit dem Projekt
blockerei.de um.
Sind Sie am Kauf der Domain
blockerei.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blockerei.de kaufen?
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **


Ähnliche Suchbegriffe für Kreditvertrag
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kampe, Leonie: AbwehrAbwehr , Das Konzept der Abwehr bezeichnet automatisierte psychologische Prozesse, die Menschen einsetzen, um unangenehme Gefühle oder innere und äußere Konflikte aus dem Bewusstsein auszuklammern. Diese Prozesse können eine Schutzfunktion haben und adaptiv sein. Wenn sie maladaptiv, rigide oder interpersonell gestaltet sind, bedingen sie aber auch die Entstehung und den Verlauf psychischer Störungen. Das Phänomen der Abwehr ist daher zentral für das klinische Verständnis von psychischen Erkrankungen sowie für den psychotherapeutischen Prozess. Leonie Kampe untersucht den psychodynamischen Begriff der Abwehr, indem sie zunächst unterschiedliche Definitionen des Konzepts aus historischer und entwicklungstheoretischer Perspektive aufarbeitet und schließlich die unterschiedlichen Adaptionsniveaus von Abwehr beschreibt. Anschließend stellt sie die klinisch-praktische Bedeutung des Abwehrbegriffs heraus, indem sie anhand anschaulicher Fallbeispiele einzelne störungsspezifische Abwehrprozesse identifiziert, unterschiedliche Funktionsniveaus der Abwehr präsentiert sowie diagnostische Herausforderungen und Methoden aufzeigt. Durch die ausführliche Darstellung schwieriger Therapiesituationen im Zusammenhang mit Abwehr wird der Umgang damit erleichtert. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202505, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Kampe, Leonie, Seitenzahl/Blattzahl: 140, Keyword: Abwehr; Analyse der Psyche; Basiswissen Psychotherapie; Behandlungstechnik; Coping; Diagnostik; Emotionsregulation; Krise; Narzissmus; Psychoanalyse; Psychotherapie; Spaltung; Therapeutische Beziehung; Verdrängung; Widerstand, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Psychotherapie~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 12, Gewicht: 204, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
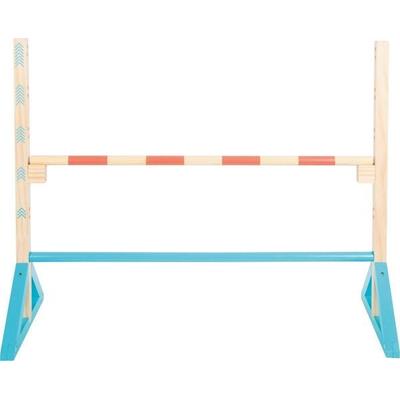
Hindernis „Active“Wer Springt Am Höchsten? Diese Hindernishürde Für Kinder Aus Stabilem Holz Eignet Sich Fürs Pferd Spielen Mit Oder Ohne Steckenpferd Und Für Viele Weitere Bewegungsspiele Im Heimischen Garten. Ob Als Parcours-hindernis, Als Hürde Fürs Hobby Horsing...39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
Top-Angebote
Produkte zum Begriff Kreditvertrag:
-
Der Kreditvertrag als Instrument zur Lösung von Anreizproblemen, Taschenbuch von Eva Terberger, Physica, 978-3-7908-0364-8Der Kreditvertrag Als Instrument Zur Lösung Von Anreizproblemen, Taschenbuch Von Eva Terberger, Physica, 978-3-7908-0364-8, Seitenanzahl: 26254,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Konsequenzen des Durchführungsverbots des Artikel 88 EGV auf die Ansprüche der Bank aus dem Kreditvertrag und die Verwertung derDie Konsequenzen Des Durchführungsverbots Des Artikel 88 Egv Auf Die Ansprüche Der Bank Aus Dem Kreditvertrag Und Die Verwertung Der Kreditsicherheiten, Taschenbuch Von Anni Heimann,christine Thieltges, Grin, 978-3-638-92451-1, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kampe, Leonie: AbwehrAbwehr , Das Konzept der Abwehr bezeichnet automatisierte psychologische Prozesse, die Menschen einsetzen, um unangenehme Gefühle oder innere und äußere Konflikte aus dem Bewusstsein auszuklammern. Diese Prozesse können eine Schutzfunktion haben und adaptiv sein. Wenn sie maladaptiv, rigide oder interpersonell gestaltet sind, bedingen sie aber auch die Entstehung und den Verlauf psychischer Störungen. Das Phänomen der Abwehr ist daher zentral für das klinische Verständnis von psychischen Erkrankungen sowie für den psychotherapeutischen Prozess. Leonie Kampe untersucht den psychodynamischen Begriff der Abwehr, indem sie zunächst unterschiedliche Definitionen des Konzepts aus historischer und entwicklungstheoretischer Perspektive aufarbeitet und schließlich die unterschiedlichen Adaptionsniveaus von Abwehr beschreibt. Anschließend stellt sie die klinisch-praktische Bedeutung des Abwehrbegriffs heraus, indem sie anhand anschaulicher Fallbeispiele einzelne störungsspezifische Abwehrprozesse identifiziert, unterschiedliche Funktionsniveaus der Abwehr präsentiert sowie diagnostische Herausforderungen und Methoden aufzeigt. Durch die ausführliche Darstellung schwieriger Therapiesituationen im Zusammenhang mit Abwehr wird der Umgang damit erleichtert. , Kennzeichenhalterungen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202505, Titel der Reihe: Analyse der Psyche und Psychotherapie##, Autoren: Kampe, Leonie, Seitenzahl/Blattzahl: 140, Keyword: Abwehr; Analyse der Psyche; Basiswissen Psychotherapie; Behandlungstechnik; Coping; Diagnostik; Emotionsregulation; Krise; Narzissmus; Psychoanalyse; Psychotherapie; Spaltung; Therapeutische Beziehung; Verdrängung; Widerstand, Fachschema: Analyse / Psychoanalyse~Psychoanalyse - Psychoanalytiker~Psychotherapie / Psychoanalyse~Psychologie / Emotionen, Sexualität~Psychologie / Person, Persönlichkeit, Ich-Psychologie~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Psychologie: Emotionen~Das Selbst, das Ich, Identität und Persönlichkeit~Psychotherapie~Ratgeber, Sachbuch: Psychologie, Warengruppe: TB/Psychologie/Allgemeines, Lexika, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 12, Gewicht: 204, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet ein Kreditvertrag?
Ein Kreditvertrag endet in der Regel, wenn alle vereinbarten Zahlungen einschließlich Zinsen vollständig geleistet wurden. Dies kann je nach Vertrag und Kreditlaufzeit unterschiedlich lange dauern. In einigen Fällen kann ein Kreditvertrag auch vorzeitig beendet werden, wenn der Kreditnehmer den gesamten ausstehenden Betrag auf einmal zurückzahlt. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um zu verstehen, wann und wie ein Kreditvertrag endet. Bei Unklarheiten oder Fragen sollte man sich an den Kreditgeber wenden. **
-
Was bedeutet genehmigter Kreditvertrag?
Ein genehmigter Kreditvertrag ist ein Vertrag zwischen einem Kreditgeber und einem Kreditnehmer, der die Bedingungen für die Kreditaufnahme festlegt. Er wird erst nach einer gründlichen Prüfung der Kreditwürdigkeit des Kreditnehmers und der Zustimmung des Kreditgebers genehmigt. In diesem Vertrag werden unter anderem der Kreditbetrag, die Laufzeit, der Zinssatz und die Rückzahlungsmodalitäten festgehalten. Ein genehmigter Kreditvertrag ist rechtlich bindend und legt die Rechte und Pflichten beider Parteien während der Kreditlaufzeit fest. **
-
Wie gestaltet sich ein typischer Kreditvertrag?Welche Informationen sind in einem Kreditvertrag enthalten?
Ein typischer Kreditvertrag enthält Informationen über den Kreditbetrag, die Laufzeit, den Zinssatz und die Rückzahlungsmodalitäten. Außerdem werden die Rechte und Pflichten des Kreditgebers und Kreditnehmers festgehalten. Der Vertrag enthält auch Angaben zu eventuellen Sicherheiten, Gebühren und möglichen Sanktionen bei Zahlungsverzug. **
-
Wann ist ein Kreditvertrag gültig?
Ein Kreditvertrag ist gültig, wenn er die rechtlichen Anforderungen erfüllt, wie beispielsweise die Zustimmung aller Vertragsparteien, eine klare Definition der Konditionen und Bedingungen sowie die Einhaltung gesetzlicher Vorschriften. Zudem muss der Vertrag schriftlich festgehalten und von allen Parteien unterzeichnet werden. Ein gültiger Kreditvertrag sollte auch alle relevanten Informationen enthalten, wie beispielsweise die Höhe des Kreditbetrags, den Zinssatz, die Rückzahlungsmodalitäten und eventuelle Gebühren. Nur wenn diese Kriterien erfüllt sind, kann ein Kreditvertrag als rechtsgültig angesehen werden. **
Ähnliche Suchbegriffe für Kreditvertrag
-
Hindernis „Active“Wer Springt Am Höchsten? Diese Hindernishürde Für Kinder Aus Stabilem Holz Eignet Sich Fürs Pferd Spielen Mit Oder Ohne Steckenpferd Und Für Viele Weitere Bewegungsspiele Im Heimischen Garten. Ob Als Parcours-hindernis, Als Hürde Fürs Hobby Horsing...39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
small foot Hindernis ActiveWer springt am höchsten? Diese Hindernishürde für Kinder aus stabilem Holz eignet sich fürs Pferd spielen mit oder ohne Steckenpferd und für viele weitere Bewegungsspiele im heimischen Garten. Ob als Parcours-Hindernis, als Hürde fürs Hobby Horsing oder als Hochsprungstange. Das Holz-Hindernis mit massivem Standfuss fördert den Spass an Bewegung und eignet sich auch für Dog-Agility mit dem geliebten Vierbeiner. Mit verständlichen Höhenmarkierungen, die auch für jüngere Kinder ohne Zahlenkenntnisse gut zu verstehen sind. Sprunghöhe zwischen 20 - 70 cm variierbar. Viel naturbelassenes Holz in Kombination mit modernen Trendfarben macht das Springhindernis für Kinder zu einem absoluten Hingucker unter den Outdoorspielwaren und zum idealen Begleiter fürs Hobby Horsing mit dem Steckenpferd. Die Höhe des Hindernisses kann nach Belieben angepasst und der Schwierigkeitsgrad damit variiert werden.39,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
small foot Hindernis-SetDieses Sprunghindernis aus massivem Holz sorgt für Springspass bei kleinen Pferdefans – egal, ob sie allein darüber hüpfen oder beim Pferd-Spielen mit dem Steckenpferd! Die Hürde, die wie ein echtes Pferdehindernis gebaut ist, lässt sich in der Sprunghöhe zwischen 20 und 70 cm variieren. Dazu werden einfach die zwei Hindernisstangen in der gewünschten Höhe in die Stangenauflagen zum Stecken gelegt. Dank der drei Fähnchen ist eine authentische Dekoration der Querstangen möglich. Mit einer Durchspringbreite von 87,5 cm ist das Hindernis ideal fürs Hobby Horsing geeignet. Pferd spielen und Hindernisse mit dem Steckenpferd springen sind beliebte Beschäftigungen bei grossen und kleinen Pferdefans! Und wie bei einem echten Pferdehindernis fallen bei diesem Sprung die aufgelegten Stangen bei Berührung herunter! Die beiden Sprungständer sind mit Höhenangaben bedruckt und stehen dank eines Standfusses aus massivem Holz stabil auf dem Boden. Tipp: Mehrere Hindernis-Sets lassen sich zu einem grossen Kinder-Springparcours erweitern und mit dem Cavaletti Hindernis-Set für Kinder ideal kombinieren. Auch für das Training mit dem Hund (Agility) und für viele weitere Bewegungsspiele sind die Kinderhindernisse aus massivem, aber leichtem Holz bestens geeignet. Wer schafft es über den Sprung, ohne die Stangen zu reissen?.49,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kreditvertrag eine Zusage?
Ein Kreditvertrag ist in der Regel eine schriftliche Vereinbarung zwischen einem Kreditgeber und einem Kreditnehmer, in der die Bedingungen für die Kreditaufnahme festgelegt sind. In diesem Vertrag verpflichtet sich der Kreditgeber, dem Kreditnehmer einen bestimmten Betrag zu leihen, während der Kreditnehmer sich verpflichtet, den Kredit gemäß den vereinbarten Bedingungen zurückzuzahlen. Somit kann man sagen, dass ein Kreditvertrag eine verbindliche Zusage darstellt, die die Rechte und Pflichten beider Parteien regelt. Es ist wichtig, dass alle Bedingungen und Konditionen im Kreditvertrag klar und eindeutig festgehalten sind, um Missverständnisse oder Streitigkeiten zu vermeiden. **
-
Kann man einen Kreditvertrag widerrufen?
Ja, grundsätzlich kann ein Verbraucher einen Kreditvertrag innerhalb von 14 Tagen nach Vertragsabschluss widerrufen. Dies ist im Verbraucherkreditgesetz geregelt. Der Widerruf muss schriftlich erfolgen und keine Begründung enthalten. Durch den Widerruf wird der Verbraucher von seiner Verpflichtung aus dem Vertrag befreit und muss nur den bereits erhaltenen Kreditbetrag sowie Zinsen zurückzahlen. Es ist wichtig, die Frist für den Widerruf zu beachten und sich bei Fragen an einen Rechtsanwalt oder Verbraucherschutzorganisation zu wenden. **
-
Wann ist ein Kreditvertrag ungültig?
Ein Kreditvertrag ist ungültig, wenn er gegen geltendes Recht verstößt, beispielsweise wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Zudem kann ein Kreditvertrag ungültig sein, wenn er unter Zwang oder Täuschung zustande gekommen ist. Auch wenn wichtige Vertragsbestandteile fehlen oder unklar formuliert sind, kann dies zur Ungültigkeit des Vertrags führen. Schließlich kann ein Kreditvertrag auch ungültig sein, wenn eine der Vertragsparteien nicht geschäftsfähig ist oder der Vertrag nicht ordnungsgemäß unterzeichnet wurde. **
-
Wer kann einen Kreditvertrag abschließen?
Ein Kreditvertrag kann von einer natürlichen Person oder einer juristischen Person abgeschlossen werden. Natürliche Personen sind Einzelpersonen, während juristische Personen Unternehmen oder Organisationen sind. Um einen Kreditvertrag abzuschließen, müssen die Parteien volljährig sein und über die rechtliche Kapazität verfügen, Verträge abzuschließen. Darüber hinaus müssen sie in der Lage sein, die Bedingungen des Kreditvertrags zu verstehen und einzuhalten. Es ist wichtig, dass alle Parteien den Vertrag sorgfältig prüfen und sicherstellen, dass sie mit den Bedingungen einverstanden sind, bevor sie ihn unterzeichnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.